艾森股份卡位“电镀+光刻”双平台:先进封装高毛利产品放量,重投入阶段考验现金流与盈利兑现
艾森股份双工艺布局,高成长但现金流与盈利存考
来源|时代商业研究院
作者|孙华秋
编辑|韩迅
9月30日晚,艾森股份(688720.SH)披露可转债问询函回复文件。该公司拟募资5.14亿元,主要用于高端光刻胶及配套树脂、湿电子化学品两大核心品类的扩产项目。
作为一家半导体材料企业,艾森股份已搭建起覆盖半导体封装、晶圆制造、半导体显示三大产业链的电子化学品矩阵,核心是“电镀+光刻”双工艺协同。这种同时掌握两大高壁垒工艺环节的平台化布局,形成了单一电镀液或单一光刻胶厂商较难复制的差异化竞争优势。
不过,平台化布局的价值最终仍要落到基本面之上。对于投资者而言,真正的考验在于:艾森股份卡位的市场景气度如何,成长靠什么兑现,在薄利润之上还要加重投入,盈利质量能否随之改善。
10月9日,就募投项目落地、毛利率提升等问题,时代商业研究院向艾森股份发函并致电询问,该公司证券部工作人员在电话中回复称,相关问题以公司披露的公告内容为准。
光刻胶国产化进入深水区,先进封装带来超线性需求
艾森股份深耕电镀液配套试剂、光刻胶及配套试剂两大核心产品,卡位国内半导体材料国产化的高弹性赛道。该赛道具备技术壁垒高、海外垄断度高、客户认证周期长、产品导入后客户黏性强的特征,是半导体材料国产化空间较大的核心环节。本次可转债募投项目重点聚焦高端光刻胶及配套产品产业化,正是艾森股份抢抓国产化红利、发力高端市场的关键布局。
据中国电子材料行业协会(CEMIA)数据,2025年中国晶圆制造用光刻胶、封装用光刻胶、新型显示用光刻胶市场规模分别为54.20亿元、12.17亿元、78.97亿元,预计2027年将分别增至70.15亿元、16.25亿元、83.98亿元,细分赛道增长确定性大。从全球竞争格局来看,光刻胶产业链高端环节长期由日本、欧美等地的少数企业主导,东京应化、JSR、信越、富士、住友等海外厂商合计占据70%~80%的市场份额,并在高端集成电路ArF、EUV光刻胶领域构筑了深厚的技术壁垒,国内厂商替代空间广阔。
目前光刻胶国产化呈现结构性分化特征:PCB湿膜、干膜光刻胶及部分TFT-LCD显示光刻胶国产化程度较高,中低端赛道竞争较为激烈;G/I线光刻胶已实现规模化批量供货,国内厂商市场占有率稳定在35%~40%。而赋予艾森股份业绩高成长弹性的,是先进封装赛道的需求结构性变革。
据问询函回复文件,传统封装场景下,光刻胶需求与封装产量呈线性增长关系,增长空间相对平缓。然而,随着HBM高带宽存储、AI算力芯片、数据中心光互联等高端领域快速发展,先进封装技术持续迭代升级,芯片堆叠层数不断提升,重构了光刻胶的需求逻辑。当前HBM存储正从8层堆叠向12层、16层迭代,SK海力士已展出全球首款16层HBM4样品。每一层DRAM堆叠工艺均需独立光刻工序,直接驱动光刻胶及配套试剂的需求量呈超线性扩张。
在电镀液业务,艾森股份凭借“电镀+光刻”双工艺协同优势,深度绑定国内先进封装龙头企业;在晶圆制造领域,该公司已跻身国内电镀液供应商第一梯队,尤其在先进制程领域处于国内前列,产品覆盖28nm、14nm及以下先进制程的需求,主要服务于国内头部晶圆厂商和存储厂商。在光刻胶业务,艾森股份已构建针对先进封装工艺的厚膜光刻胶、PSPI等完整产品矩阵,可覆盖chiplet异构集成、3D堆叠等高端封装形式的核心工艺环节。
对于营收增量来源,艾森股份在机构调研时表示,受益于下游先进封装形式持续迭代升级,叠加国产化进程全面加速,公司高端光刻胶产品已完成头部客户全流程验证并实现批量落地,先进封装领域光刻胶及配套产品业务已实现规模化稳定供货,AI驱动HBM等先进封装需求爆发带来的光刻胶超线性增长,将持续为公司营收增长提供动力。
盈利弹性初显,但利润体量偏小
依托赛道红利与产品结构升级,艾森股份近年营收规模持续扩张。财报显示,2023—2025年,艾森股份的营业收入分别为3.60亿元、4.32亿元、5.93亿元,三年复合增速约为28.30%。2026年上半年,艾森股份业绩延续增长态势,营业收入同比增长23.64%,扣非归母净利润同比增长41.66%,利润增速快于收入增速,是盈利弹性显现的信号。
不过,从盈利体量来看,艾森股份仍处于小规模成长阶段。2023—2026年上半年,艾森股份的扣非归母净利润分别为2716万元、2439万元、4700万元、2045万元,始终未突破5000万元,利润基数较低。
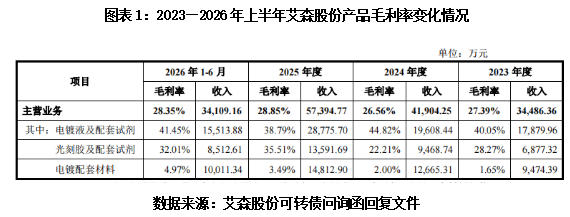
在盈利能力层面,艾森股份的主营业务毛利率相对平稳。2023—2026年上半年,该公司的主营业务毛利率分别为27.39%、26.56%、28.85%、28.35%,波动幅度较小。不过,同期艾森股份的净利率分别为9.07%、7.75%、8.71%、6.36%,呈波动下行态势,整体盈利能力仍有待夯实。
对此,艾森股份在问询函回复文件中表示,毛利率和净利率相关变动主要受下游晶圆和先进封装行业周期、需求及供给情况、同行业公司产能规模及建设情况,以及公司报告期内相关产品的销售价格、销量、成本费用等因素影响。
拆分产品结构来看,艾森股份的盈利结构正持续优化,高附加值产品占比稳步提升。其中,光刻胶及配套试剂毛利率实现大幅跃升,从2024年的22.21%大幅攀升至2025年的35.51%,2026年上半年小幅回落至32.01%;传统核心业务电镀液及配套试剂毛利率维持在38%~45%的区间,为公司业绩提供稳定基本盘。
横向对比同业公司,艾森股份的差异化特征较为鲜明。相较于安集科技(688019.SH)、上海新阳(300236.SZ)、彤程新材(603650.SH)等行业头部厂商,艾森股份既没有安集科技近55%的高毛利率优势,也不具备上海新阳、彤程新材的营收与利润规模优势,但却是行业内少数同时掌握电镀、光刻两大高壁垒工艺,且深度绑定头部封测厂与晶圆厂的平台型新锐企业,行业定位更偏向高成长赛道的潜力挑战者。
艾森股份在公告中指出,2025年以来,随着先进封装负性光刻胶在多家客户完成产品替换并逐步放量,公司自研光刻胶收入占比上升,叠加南通工厂产能持续释放带来的规模效应,以及NMP、环戊酮等主要原材料价格下降等因素,带动整体毛利率水平上升。
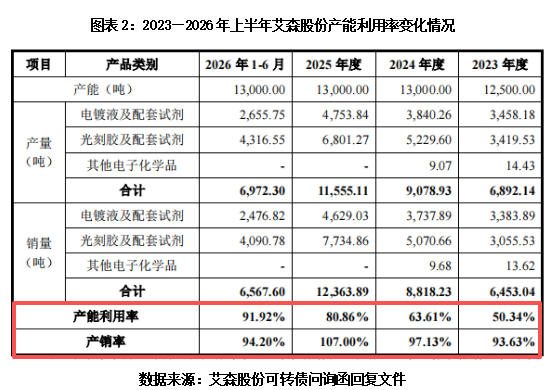
本次5.14亿元可转债募资,是艾森股份突破产能瓶颈、承接行业增量需求的关键一环。其中,4.74亿元的募资投向电子制造关键材料华东研发和制造基地(一期)项目,建设期约为26个月,建成后将新增1.3万吨/年光刻胶配套树脂、湿电子化学品产能。产能数据显示,艾森股份整体产能利用率已从2023年的50.34%攀升至2026年上半年的91.92%,近年产销率均维持在90%以上,现有产能已接近满负荷运行,扩产需求迫切。
需要客观看待的是,艾森股份本次募投项目多款产品仍处于实验室研发、客户验证、小批量试产阶段,尚未实现规模化稳定量产,产能释放、产品落地到业绩转化仍需一定周期,短期内难以快速贡献增量。
与此同时,彤程新材、上海新阳、晶瑞电材(300655.SZ)等多家同业企业均在加速扩建光刻胶、湿电子化学品产能,未来两年行业产能集中释放,或将引发产品价格竞争,对行业整体盈利空间形成压制。
此外,艾森股份的经营现金流表现与营收、利润的高增长态势形成背离,盈利含金量有待提升。2026年上半年,艾森股份的经营现金流净额为2225.18万元,同比小幅下降2.62%,未能同步匹配业绩增速,反映出公司营收和利润增长尚未完全转化为经营性现金流入。
核心观点:高成长估值溢价显著,业绩兑现决定估值走向
在当前半导体板块整体回调的市场背景下,艾森股份凭借稀缺的先进封装光刻胶成长逻辑,维持了较高的估值溢价。截至2026年10月9日收盘,艾森股份的动态PE达158.47倍,总市值约为69.20亿元;而同业可比公司估值相对较低,上海新阳、安集科技、彤程新材的动态PE分别为58.09倍、43.24倍、50.47倍,均不足60倍。
时代商业研究院认为,艾森股份大幅领先同业的估值水平,本质上是资本市场给予公司的高成长溢价,核心定价逻辑基于先进封装迭代、HBM需求爆发带动的高端光刻胶增量,以及先进制程电镀液的国产化空间。
综合行业景气度、公司基本面与估值水平,艾森股份的未来发展可分为三条清晰路径,估值与业绩匹配度将持续动态重构。
乐观路径:若先进封装、HBM存储、AI算力芯片赛道需求持续高增,公司头部客户产品导入节奏加速,光刻胶超线性增长红利充分兑现,高端产品快速放量,公司盈利将大幅超越当前基数,有望实现业绩与估值的双向提升。
中性路径:随着募投产能逐步落地、高端光刻胶与先进制程电镀液产品占比稳步提升,公司产品结构持续优化,经营现金流逐步修复,当前高估值溢价将被持续释放的业绩稳步消化,公司有望实现估值与业绩的良性匹配,维持稳健成长态势。
悲观路径:若行业产能过剩引发价格竞争,新项目产能爬坡进度不及预期,技术迭代落后于同行,叠加经营性现金流持续弱于账面利润、可转债后续融资承压,公司业绩增长逻辑将被证伪,当前高估值将面临阶段性向下重估的压力。
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
本网站上的内容(包括但不限于文字、图片及音视频),除转载外,均为时代在线版权所有,未经书面协议授权,禁止转载、链接、转贴或以其他 方式使用。违反上述声明者,本网将追究其相关法律责任。如其他媒体、网站或个人转载使用,请联系本网站丁先生:news@time-weekly.com