一年几百元的宠物保险真能“兜底”吗?买的时候什么都保,赔的时候限制不少
给猫狗买“医保”,正在变成养宠人的日常支出。
给宠物买保险火起来了。
众安保险日前披露,2026年上半年,其宠物险总保费达到6.91亿元,同比增长22.7%,服务超过161万名宠物主,线下合作宠物医院超过1.8万家。平安产险上半年宠物险保费达到2.47亿元,同比增长113.2%。据公开报道不完全统计,国内已有近60家财险公司入局宠物保险市场。
目前市面上在售的宠物保险包括医疗险、意外险、责任险和托运险等种类。其中,与大多数养宠家庭关系最密切也最受到关注的是医疗险。
这背后是居高不下的养宠医疗成本。《2026年中国宠物行业白皮书》显示,我国城镇犬猫消费市场规模达到3126亿元,其中宠物医疗占比27.6%,约863亿元。“毛孩子”一旦生病,基本的检查用药开销就要几百上千,若涉及手术、住院或长期治疗,支出上不封顶。
相比之下,给宠物买保险这事儿就成了一种“精打细算”。
只是当越来越多宠物主开始认真给“毛孩子”配置“医保”,更现实的问题也随之出现:这些看起来并不昂贵的宠物保险,到底能保多少?真到了需要的时候,是不是像投保页面上看起来那么好用?
一年几百元,宠物“医保”都保什么?
《消费者报道》梳理发现,目前市面上在售的主流宠物医疗险产品高度相似。
价格方面,一份基础的宠物医疗险通常每年只需要两三百元保费,高档方案则可能超过千元。保险公司会把产品划分为基础版、升级版、尊享版等若干等级,通过提高年度保额和单次理赔上限,拉开不同版本之间的价格差距。
以一周岁中华田园母猫投保为例,某保险公司宠物医疗险基础版的费用为280元/年,年度赔付上限为12000元;尊享版的费用为925元/年,年度赔付上限则高达35000元。
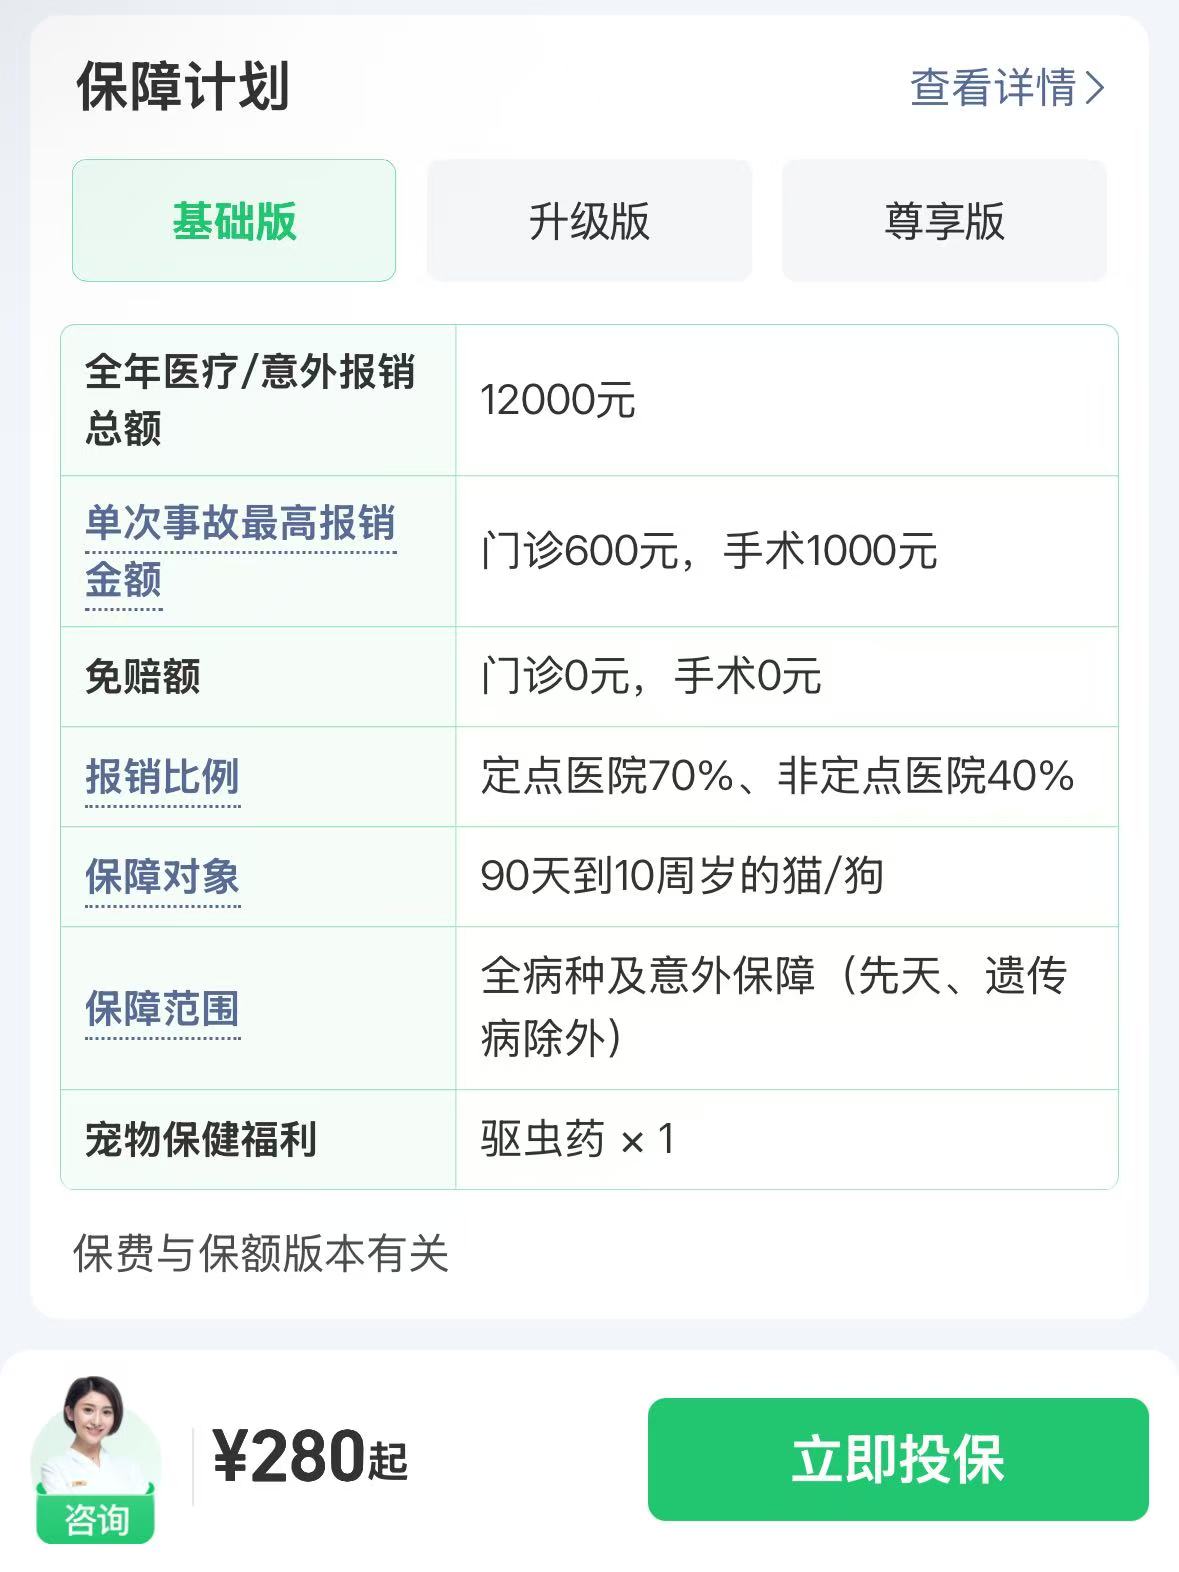
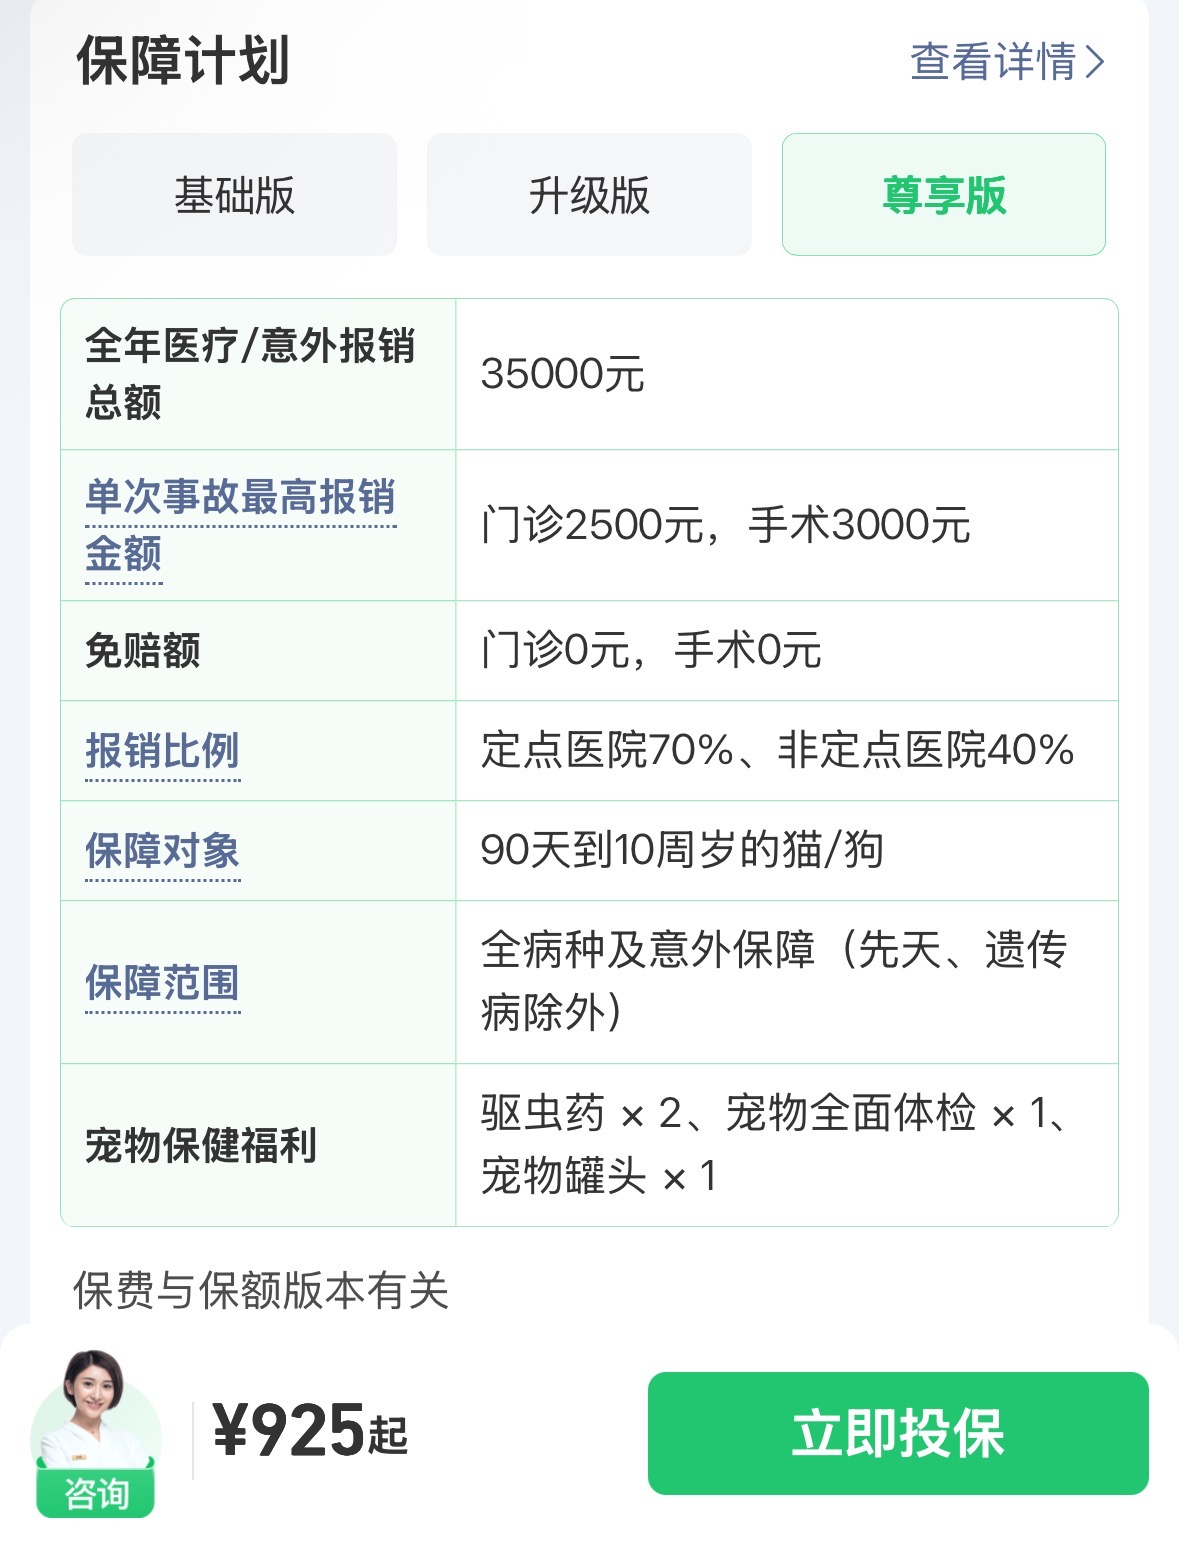 某保险公司不同档位产品的保障计划
其次,疾病医疗和意外事故是宠物险的主要承保项目,但普遍不包含先天、遗传性疾病。多数产品会对首次投保年龄作出限制,下限通常为出生满2或3个月,上限多在7至10周岁左右。对于年龄较大的宠物,是否能够继续投保或续保,需要具体咨询。
买宠物保险通常还能获得至少一项增值服务,常见项目包括赠送驱虫药、免费通用体检、线上医生问诊和疫苗接种等,服务范围和数量通常与保费成正比。
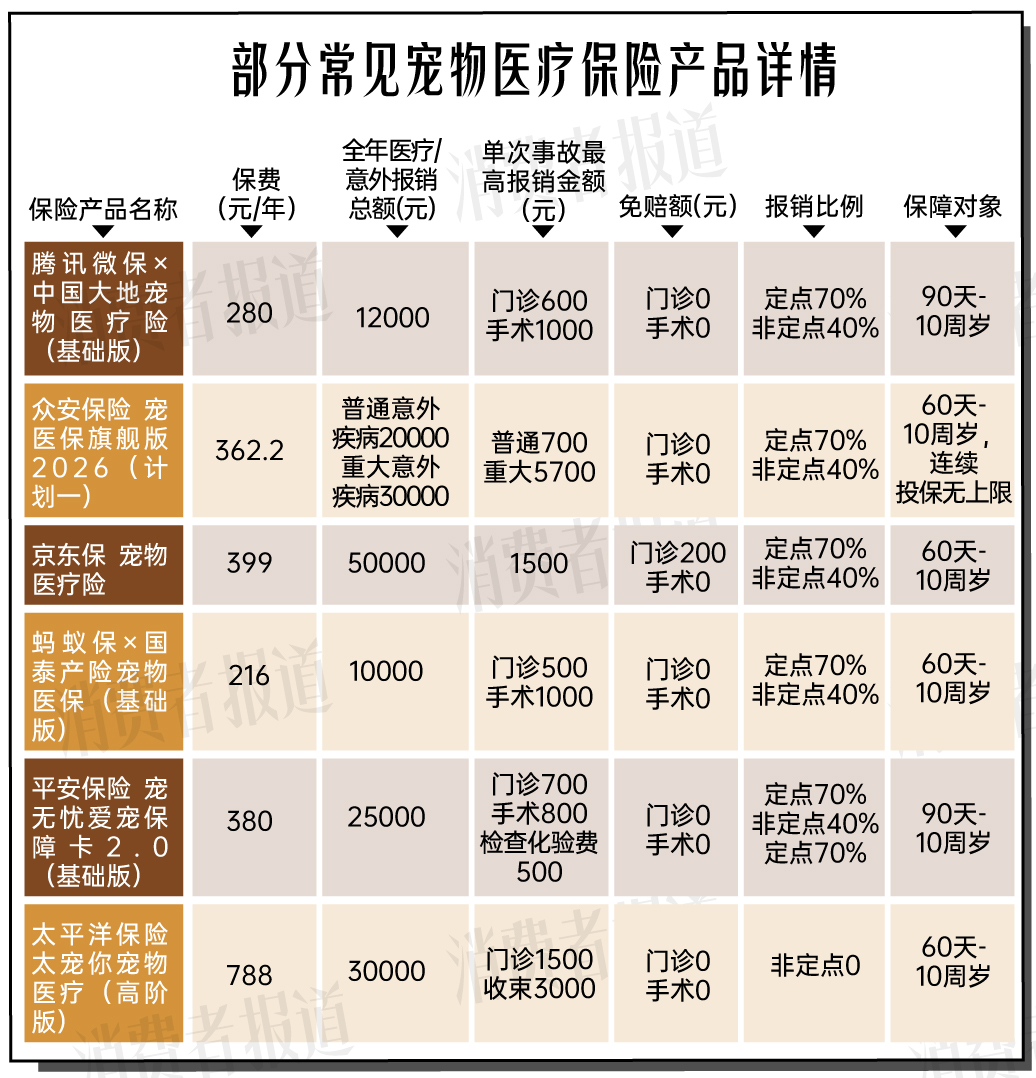 注:以上信息来自官方购买渠道(查询时间:2026年9月14日);保险产品多有变动,实际保费与细则请以投保页面为准。
当然,也有部分保险产品开始尝试切进更加细分的赛道,形成差异化。
平安保险的“爱宠安心保”主要面向3个月至1周岁的幼犬幼猫,提供针对犬细小、猫瘟等高发性传染病的医疗保障,因为这个时期的幼宠身体孱弱、免疫力低下,是传染病易感对象。
宠物责任险(或称“宠物第三者责任险”)不管宠物本身看病,而是解决宠物伤人后,主人需要承担的赔偿责任,更适合个性调皮的毛孩子,太平洋保险、中国大地保险、众安保险等均有此类产品。
京东平台的京东保宠物险将“药直赔”作为卖点。当宠物患上在保范围内的疾病后,宠物主在指定的渠道或合作机构,购买符合条件的药品时,可以直接使用保险额度抵扣药品费用,无需像传统理赔一样先全额垫付后再申请报销。
不过,宠物医疗险产品越来越丰富,并不代表消费者的保障体验就能得到明显提升。相比投保页面上醒目的“数万元保额”“0免赔”等宣传字眼,真正决定理赔结果的规则,往往藏在于那些极易被忽略的复杂条款之中:投保须知、理赔指引、免责范围、隐私条款......
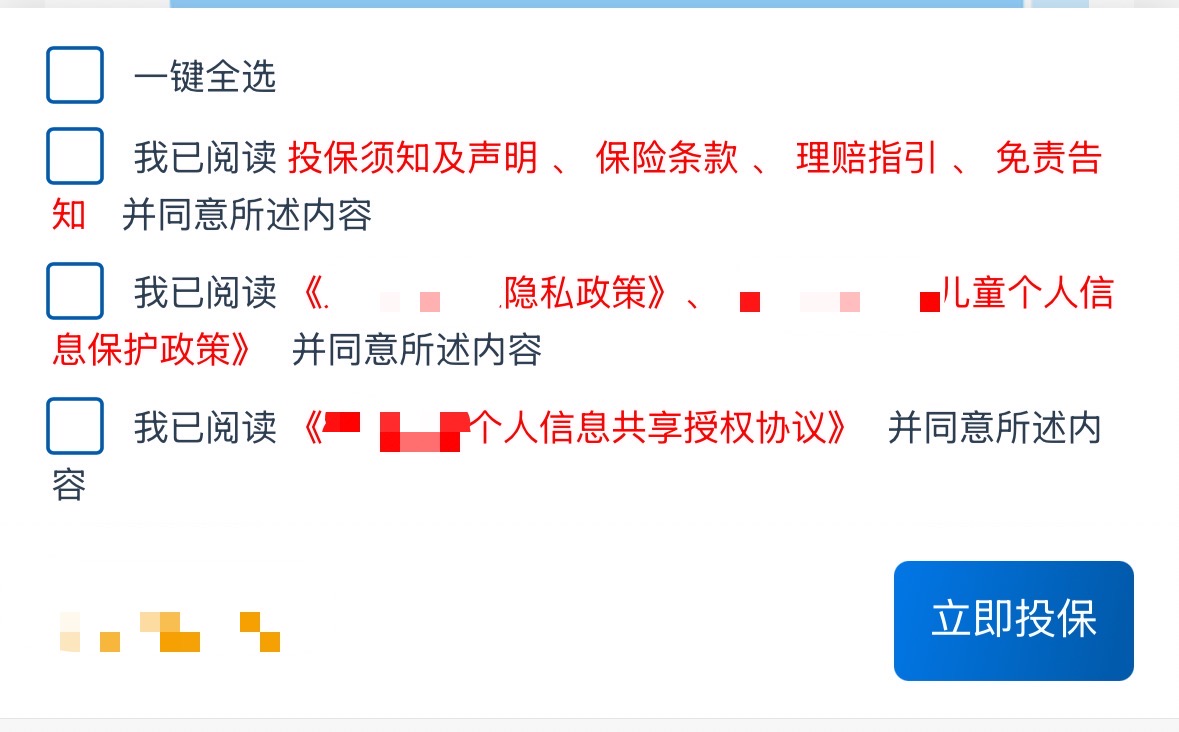 复杂的告知文件与相关协议
这些告知文件数量多、篇幅长,充满枯燥晦涩的专业术语,绝大多数消费者都会下意识地勾选“一键全选”“我已知情”,即使逐一点开阅读,也未必能够准确理解。围绕这些规则产生的分歧,也成为目前宠物保险投诉与纠纷最集中的地方。
“买的时候什么都保,赔的时候限制不少”
《消费者报道》实测,线上购买一份宠物险只需要几分钟:打开购买平台,填写宠物昵称、出生日期、品种和绝育情况,再上传正面照与全身照,勾选同意所有告知文件,就能付款完成投保。
购买流程的高度便利带来了一个矛盾,那就是保险产品越来越消费化,规则却依旧非常专业,以至于很多宠物主直到发生事故需要理赔时,才发现理想与现实的差距。
最常见的争议是“实际赔得比预期少”。《消费者报道》梳理相关公开投诉后发现,此类争议主要分为三种情况。
其一,保险虽然标注数万元年度医疗保额,但同时对单次疾病/意外事故设置了赔付上限,门诊、手术、化验等项目还可能分别限额。例如网友“正义喵”反馈,宠物猫的治疗费用为2212元,但保险公司未按约定比例赔付,自己最终只收到1200元,保险公司方面表示1200元就是门诊单次赔付上限。
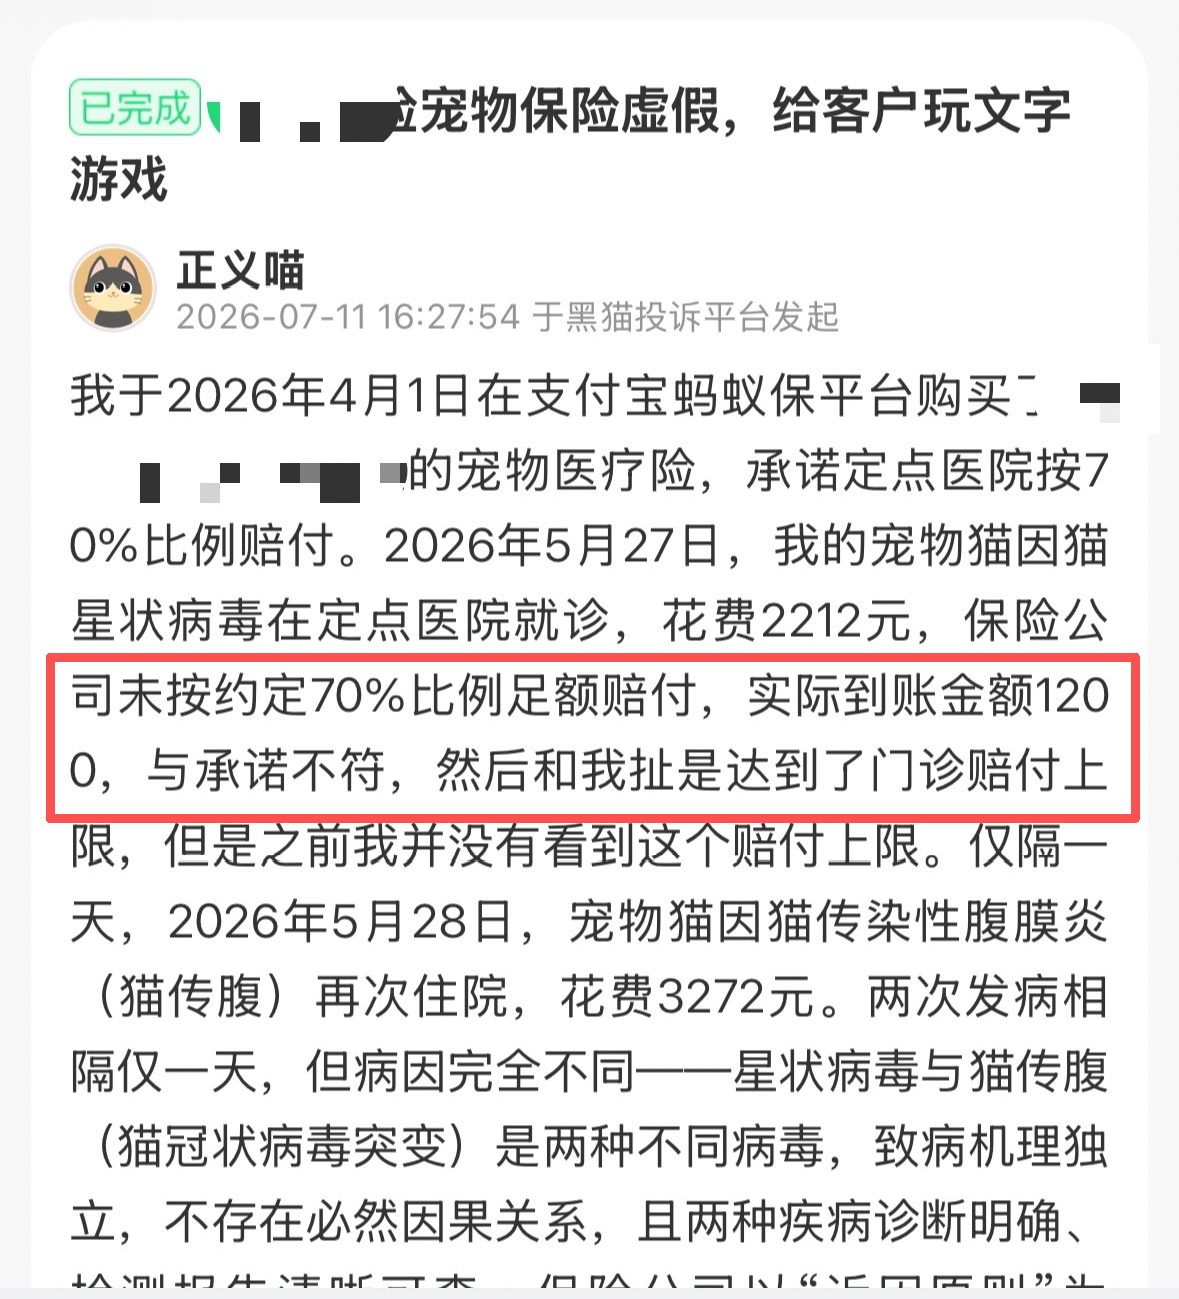 关于赔付金额的投诉
其二,“定点医院70%报销”,通常只针对符合保险责任的费用计算,而不是付款账单直接乘以70%。
其三,部分宠物主认为,保险公司在投保页面中,未能以足够醒目的方式提示免赔额规则,导致其在购买时没有注意到免赔额的存在,直到理赔时才发现要先扣除对应金额。“免赔额”指保险公司不赔付、消费者自行承担的部分,比如宠物看病花了1000元,若免赔额200元,那么就要先扣掉200元,再根据剩余的800元计算实际赔付金额。
“能不能赔”也很容易发生分歧。宠物医疗险不保障先天、遗传性疾病,或投保前已经存在的病症。但目前宠物医学发展有限,医疗记录管理亦不完善,疾病性质和准确发病时间并不容易判断。
此外,部分产品采用按月扣费、自动续保的方式,虽然降低了首次购买门槛,但容易出现重复投保、重复扣费的情况,继而引发退费困难的争议。
不过,宠物险的风险并非只落在消费者一端。有人担心赔不到钱,也有人研究如何从保险公司“赚点钱”。
今年8月,上海警方通报了利用宠物实施保险诈骗的案件,一宠物医院通过流浪猫狗冒充家养宠物投保、虚构或夸大病情、篡改病历和套用患病宠物检材等方式骗取理赔款,涉嫌骗保400余单、涉案金额100余万元。
流浪动物救助爱心人士、宠物主小严向《消费者报道》表示,如果跟宠物医院或者医生很熟,对方可以帮忙修改病历时间。而且目前宠物的健康数据不联网,假如在甲医院查出问题,可以马上去买保险,等候期结束后再去另外一家医院“确诊”理赔,“这里面漏洞真的很多。”
骗保风险越高,保险公司越需要加强身份核验和病史审核;但审核规则越复杂,普通消费者的理解成本和理赔成本也可能随之增加。如何在风险控制与理赔体验之间找到平衡,正在成为宠物险快速增长之后必须解决的问题。
本网站上的内容(包括但不限于文字、图片及音视频),除转载外,均为时代在线版权所有,未经书面协议授权,禁止转载、链接、转贴或以其他 方式使用。违反上述声明者,本网将追究其相关法律责任。如其他媒体、网站或个人转载使用,请联系本网站丁先生:news@time-weekly.com