宝丰能源前三季度日赚超5200万元:价差环比收窄挤压第三季度盈利,扩产与转型待验证
宝丰能源规模优势是底气,穿越周期更看盈利韧性
来源|时代商业研究院
作者|赖钧洪、韩迅
编辑|韩迅
10月21日晚间,宝丰能源(600989.SH)披露2026年第三季度报告。前三季度,该公司实现营业收入470.88亿元,同比增长32.47%;归母净利润143.17亿元,同比增长59.97%;扣非归母净利润141.28亿元,同比增长57.47%。按前三季度273天折算,该公司日均归母净利润约为5244万元,第三季度单季日均归母净利润则降至约4988万元。
累计业绩高增的同时,单季度利润却出现环比回落。第三季度,宝丰能源实现营业收入168.90亿元,同比增长32.73%,环比基本持平;归母净利润45.89亿元,同比增长41.97%,环比下降24.36%;扣非归母净利润49.18亿元,同比增长44.98%,环比下降15.35%。两项利润指标降幅相差约9个百分点,主要与非经常性损益由正转负有关。第二季度,该公司非经常性损益约为2.57亿元,第三季度转为-3.29亿元,前后相差5.86亿元,约占归母净利润环比减少额的四成。
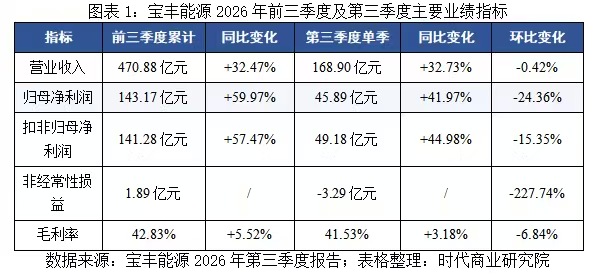
宝丰能源前三季度业绩增长,主要受益于内蒙古烯烃项目全面达产后的全年化贡献、装置高负荷运行以及部分化工产品价格上涨。同期,该公司整体毛利率达到42.83%,同比提升5.52个百分点,整体盈利能力较去年同期仍有所改善。不过,第三季度利润环比回落,反映出阶段性产品价差收窄带来的压力;与此同时,主要煤炭原料采购价格也出现两位数同比涨幅,成本端压力仍不容忽视。
随着宁东四期项目继续推进,宝丰能源能否将规模优势转化为持续利润,以及绿氢、新材料业务何时形成更有分量的业绩贡献,仍值得关注。
10月22日,就公司业绩增长与盈利质量、煤化工主业周期判断、一体化成本壁垒边界、产能扩张节奏与消化、绿氢与新材料转型进展等问题,时代商业研究院向宝丰能源发送邮件并致电询问,但截至发稿未获回复。
一、产能释放叠加产品涨价,前三季度业绩高增
宝丰能源在三季报中表示,受中东地区地缘冲突影响,石油、烷烃等化工原料价格上涨,带动部分化工产品价格上行、烯烃产品盈利能力增强;与此同时,内蒙古烯烃项目于2025年4月全面达产,报告期内产销量同比增加。新增产能释放与部分产品涨价,共同支撑了前三季度业绩增长。
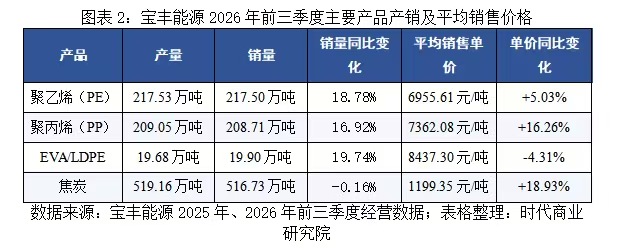
从产销规模看,2026年前三季度宝丰能源聚乙烯销量为217.50万吨,同比增长18.78%;聚丙烯销量为208.71万吨,同比增长16.92%;EVA/LDPE销量为19.90万吨,同比增长19.74%;三类产品合计销量达446.11万吨。同期,焦炭销量为516.73万吨,同比微降0.16%。整体来看,聚烯烃及EVA/LDPE产品销量增长为收入扩张提供了基础,产品价格变化则进一步影响了收入和利润表现。
前三季度,聚乙烯不含税平均销售单价为6955.61元/吨,同比增长5.03%;聚丙烯平均销售单价为7362.08元/吨,同比增长16.26%;焦炭平均销售单价为1199.35元/吨,同比增长18.93%。相比之下,EVA/LDPE平均销售单价为8437.30元/吨,同比下降4.31%,各类产品价格表现并不一致。
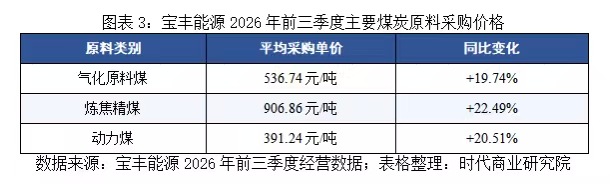
不过,产品涨价并不必然带来利润同步增长。产品售价与原料成本之间的价差,才是影响盈利水平的重要变量。宝丰能源披露,前三季度气化原料煤平均采购单价为536.74元/吨,同比增长19.74%;炼焦精煤平均采购单价为906.86元/吨,同比增长22.49%;动力煤平均采购单价为391.24元/吨,同比增长20.51%。主要煤炭原料采购价格均出现两位数涨幅,成本压力不容忽视。
二、第三季度收入环比基本持平,利润回落折射价差压力
第三季度,宝丰能源的收入规模基本稳定,利润却明显回落。
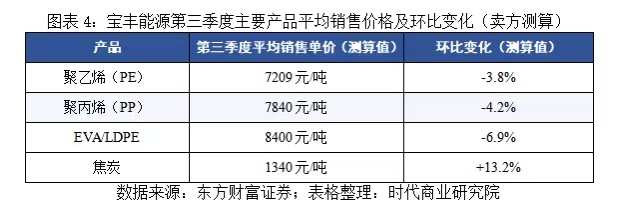
从产品价格看,第三季度部分主要产品销售均价较第二季度有所回落。东方财富证券研报测算显示,聚乙烯、聚丙烯和EVA/LDPE平均销售单价分别约为7209元/吨、7840元/吨和8400元/吨,环比分别下降3.8%、4.2%和6.9%;焦炭平均销售单价约为1340元/吨,环比上涨13.2%。整体来看,聚烯烃产品价格回落,对宝丰能源当季盈利形成一定压力。
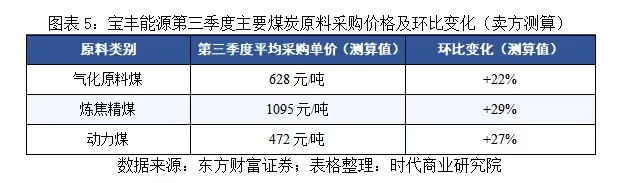
产品价格回落的同时,原料成本也面临上涨压力。东方财富证券研报测算显示,第三季度气化原料煤、炼焦精煤和动力煤平均采购单价分别约为628元/吨、1095元/吨和472元/吨,环比分别上涨约22%、29%和27%。主要煤炭原料采购价格上涨,进一步挤压相关业务的盈利空间。
从价差表现看,东方财富证券研报测算显示,第三季度聚烯烃与煤炭的价差约为4357元/吨,环比减少459元/吨;焦炭价差约为556元/吨,环比增加42元/吨。不同产品的价差走势有所分化,其中,聚烯烃价差收窄,反映出主要产品的盈利空间受到挤压,是当季利润回落的重要原因之一。
需求侧的变化同样值得关注。当前,下游以刚需采购为主,社会库存处于近五年同期低位,反映出市场采购节奏相对谨慎。宝丰能源表示,第三季度利润环比回落属于行业共性现象,不能简单归因于油煤价差这一单一变量。这也意味着,除产品价格与原料成本的变化外,下游采购节奏及行业供需格局同样影响着该企业的经营表现。
宝丰能源已形成涵盖煤炭、焦化、甲醇和烯烃等环节的一体化产业链,能够通过内部协同、资源综合利用和规模化生产增强成本控制能力。但在产品售价回落、原料成本上涨的情况下,一体化优势仍难以完全抵消价差收窄带来的盈利压力。
三、扩产与绿色转型并行,规模优势仍待转化为盈利增量
内蒙古烯烃项目全面达产后,宝丰能源仍在推进宁东四期项目建设。该项目规划建设50万吨/年烯烃产能,按该公司此前披露的进度安排,预计2026年年底产出合格烯烃产品。项目投产后,该公司烯烃总产能预计将提升至570万吨/年,进一步扩大规模优势。
从投资效率看,规模化建设是宝丰能源的重要竞争基础。内蒙古300万吨/年烯烃项目总投资484亿元,折合单位年产能投资约1.61万元/吨。作为参照,中国石化贵州织金60万吨/年聚烯烃项目总投资约167.7亿元,折合单位年产能投资约2.80万元/吨,前者低约42%。宁东四期能否延续既有项目的投资效率,还需结合其实际投入、装置运行效率及产品销售情况判断。
资本开支与现金流的匹配情况,也是评估扩产回报的重要维度。2026年前三季度,宝丰能源经营活动产生的现金流量净额为188.00亿元。公司管理层预计2026年全年资本开支约200亿元,主要用于宁东四期、内蒙古电解水制氢项目及技术改造等。随着项目推进,后续资金投入将进一步增加,经营现金流能否覆盖资本开支,以及新增产能能否形成相应的收益,将影响后续扩产节奏与投资回报。
除扩产外,绿氢耦合煤化工也是宝丰能源推进低碳转型的重要方向。内蒙古宝丰风光制氢项目一期电解水制氢工程总投资约18.36亿元,规划年制氢能力为6.09万吨,计划建设周期为2025年4月至2027年3月。该公司在投资者互动平台表示,自产绿氢主要用于替代传统煤炭气化制氢工艺,生产绿色烯烃、绿氨等产品,目前暂无对外销售计划。
这意味着,该项目的经营价值主要体现在内部能源替代和生产环节优化,而非直接销售氢气带来的收入。至于绿氢的实际生产成本、对现有装置的具体替代比例,以及投产后能够带来的成本节约,仍需等待项目投产后的经营表现验证。
新材料业务同样需要从产品布局走向实际盈利。2026年前三季度,宝丰能源EVA/LDPE平均销售单价为8437.30元/吨,同比下降4.31%,说明相关产品也会受到市场价格波动影响。产品定位高端并不必然意味着更高利润,最终仍取决于产品性能、客户需求、生产成本及市场竞争情况。
整体来看,煤制烯烃仍是宝丰能源当前经营业绩的核心支撑,宁东四期将进一步扩大产能,而绿氢与新材料则提供了新的发展方向。未来增长质量不仅要看产能和项目数量,更要看新增投资能否形成合理回报,以及新业务能否逐步贡献稳定利润。
四、核心观点:规模优势是底气,穿越周期更看盈利韧性
真正值得关注的,不只是宝丰能源在行业景气阶段能够实现多快的利润增长,而是在产品价格回落、原料成本上涨时,能否依靠产业链协同、成本控制和运营效率,维持相对稳健的盈利水平。前三季度业绩高增长,体现了内蒙古烯烃项目全面达产后的全年化贡献、装置运行及部分产品价格上涨带来的增长动力;第三季度利润环比回落,则说明规模扩张并不能完全抵消产品价差变化对盈利的影响。
下一阶段,宁东四期能否形成合理的投资回报,绿氢与新材料业务能否逐步贡献利润,将进一步影响该公司的增长质量。扩产为宝丰能源提供了新的增长空间,但能否将规模优势持续转化为利润和现金流,并在行业周期波动中保持盈利韧性,才是衡量其长期竞争力的关键。
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
本网站上的内容(包括但不限于文字、图片及音视频),除转载外,均为时代在线版权所有,未经书面协议授权,禁止转载、链接、转贴或以其他 方式使用。违反上述声明者,本网将追究其相关法律责任。如其他媒体、网站或个人转载使用,请联系本网站丁先生:news@time-weekly.com