解码大族数控三季报“背离”:现金流承压系合理扩张,合同负债增长消解拐点之忧
大族数控扩张期现金流承压非恶化,合同负债暂缓拐点之忧,第四季度是关键验证期
来源|时代商业研究院
作者|郝文然、韩迅
编辑|韩迅
10月20日晚,大族数控(301200.SZ)发布一份亮眼的三季报:前三季度营业收入78.41亿元,同比增长100.90%;归母净利润15.44亿元,同比增长214.03%。AI算力对高多层板、高阶HDI及类载板的拉动,将这家PCB专用设备龙头推入了量价齐升的轨道。
然而,财报中的两处结构性背离引人关注:其一,经营活动现金流净额为-8.11亿元,与15.44亿元的净利润形成逾23亿元的反差;其二,第三季度单季营收28.56亿元、归母净利5.87亿元,环比分别下滑约5.7%和7.4%,终结了2025年第四季度以来连续五个季度的环比扩张。
利润在增长,现金在流出;同比在高增,环比在回落。这两重背离是扩张期的结构性摩擦,还是景气拐点的前兆,需要逐层拆解。
10月27日,时代商业研究院就三季报细节发邮件并致电大族数控询问,截至发稿,该公司未作回复。
现金流背离并非恶化:扩张期合理占用,第三季度单季已转正
三季报的第一重背离出现在现金流。
前三季度,大族数控实现归母净利润15.44亿元,经营活动现金流净额却为-8.11亿元,净现比为-52.5%。市场担忧集中在两点:利润未能转化为现金,是否意味着公司扩张缺乏内源性资金支撑、难以持续;下游需求是否已经降温,导致公司账期被动拉长。
但拆解数据后可以看到,这一担忧未必成立。首先,大族数控的经营活动现金流呈现明显的季节性特征。2024年和2025年,该公司一季报、中报和三季报的经营活动现金流净额均为负值,但年报均转为正值,年底集中回款的规律较为清晰。
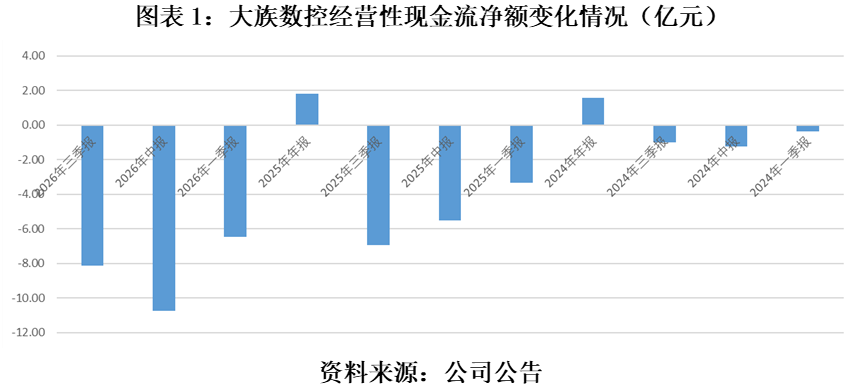
更重要的是,从单季度看,大族数控2026年前三个季度的经营活动现金流净额分别为-6.46亿元、-4.29亿元和2.64亿元,缺口逐季收窄,第三季度已实现转正。因此,三季报经营活动现金流为负并非边际恶化的信号。
与此同时,从现金流的占用结构来看,并未出现存货滞销、应收账款异常增长等负面信号。2026年9月末,大族数控应收账款为51.18亿元,较年初增加约25.45亿元,增幅98.91%;前三季度营收同比增长100.90%,应收账款扩张与收入扩张在量级上基本匹配,说明其更多是收入规模扩大的伴生结果,而非回款条件系统性恶化。存货较年初从18.93亿元增至28.44亿元,增幅50.24%,明显低于营收同比增速,备货增长慢于收入扩张。
应收账款、应收票据、预付款项、存货等经营性资产合计增加约43.12亿元,应付账款、应付票据、合同负债等应付端合计增加约17.52亿元,两者相抵后净占用约25.60亿元,构成经营活动现金流缺口的主要来源。
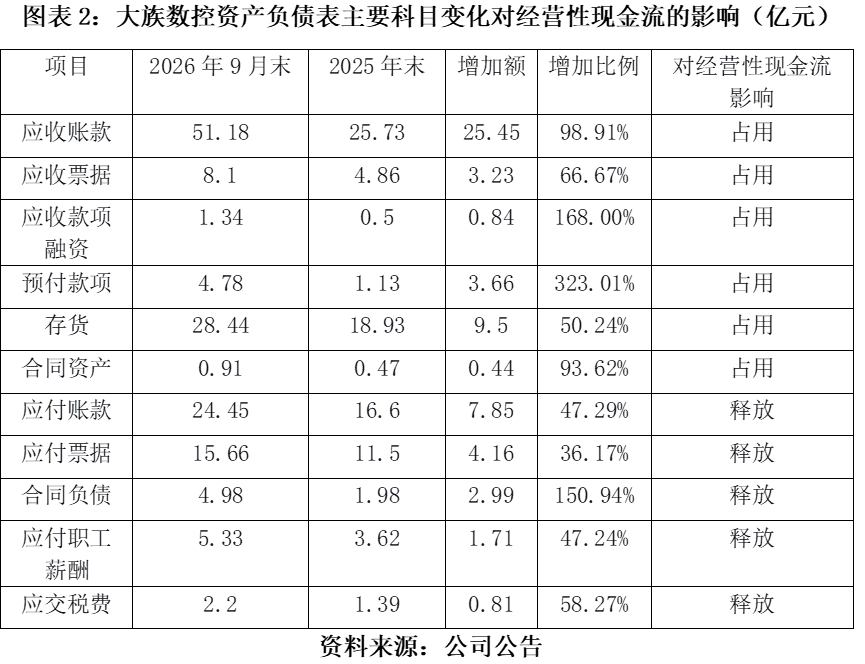
数据显示,面对扩张带来的资金占用,大族数控动用了产业链两端的信用:上游端,应付票据从11.50亿元增至15.66亿元,应付账款从16.60亿元增至24.45亿元,合计增加约12亿元,供应商账期承担了部分采购付款压力;下游端,合同负债从1.98亿元增至4.98亿元,增幅151.52%,客户以预付款形式提前锁定产能。上游账期与下游预收款共同释放了约15亿元资金,构成对经营性资产占用的重要对冲。
这种“产业链杠杆”在订单饱满期是合理的,但也有潜在脆弱性:一旦交付节奏放缓,预收款转化为收入的速度下降,而应付端刚性付款到期,现金流压力会以更陡的斜率暴露。一个缓冲在于,大族数控H股募资到账后货币资金达到49.31亿元,资产负债率约35.35%,较年初明显下降,短期偿债压力可控,有较充足的空间等待订单交付。
第三季度环比首降再现周期拐点?合同负债给出关键信号
第二重背离在于第三季度单季营收、利润的环比下降。
虽然大族数控2026年前三季度的总体营收、利润均取得了三位数的同比增速,但第三季度单季营收环比下降约5.7%、归母净利环比下降约7.4%。这是公司自2024年第四季度以来连续五个季度环比扩张后的首次转负,引发市场的警惕。
回顾上一轮的消费电子周期,大族数控在2021年第三季度同样出现过首次环比下降, 虽然2021年第四季度短暂恢复增长,但随后在2022年正式进入连续下行通道。基于市场对本轮AI驱动的PCB周期前景已有分歧,投资者开始怀疑,2026年第三季度是否会成为与2021年第三季度相似的转折点。
对此,花旗银行在研报中给出了一个偏节奏性的解释:第三季度营收相对偏弱,因主要客户产能扩张将集中于第四季度;该行上调2026年盈利预测11%,但略微下调2027年及2028年预测的1%和3%计入股权激励开支。同期,大量科技2026年第三季度合并营收季增长28.4%,创单季新高。花旗以大量科技单月营收同比增速加快为依据,判断PCB厂商扩产热潮并未放缓。但考虑到2021第四季度也曾短暂回暖,花旗银行的解释无法回答“第三季度的环比转负是否具有周期拐点意义”。
合同负债是更可靠的先行指标。设备商的收入是交付确认的结果,天然滞后;合同负债是客户预付款的沉淀,反映的是客户是否愿意提前付款锁定产能,其边际变化往往早于收入和新签订单的公开披露。
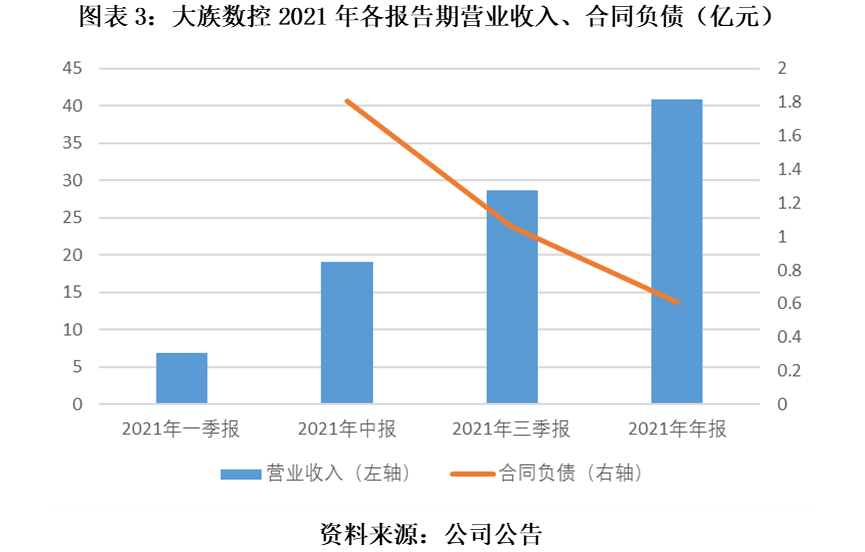
2021年,大族数控中报合同负债为1.81亿元,三季报降至1.06亿元,至年末进一步收缩至约0.61亿元,客户预付款意愿在报表收入大幅下滑之前便已转向。2021年第四季度营收虽短暂恢复环比增长,但合同负债仍在下降,说明这一恢复更多来自前期订单的交付,而非新订单的重新蓄水。随后2022年业绩正式进入下行通道,印证了这一判断:合同负债的收缩领先报表收入下降约一到两个季度。
2026年的情况则明显不同。三季报显示,大族数控合同负债为4.98亿元,较中报的2.13亿元增加2.85亿元,较年初增长150.94%。营收环比小幅下滑,预收款却在增加,说明客户仍在为未来的交付提前锁定产能。
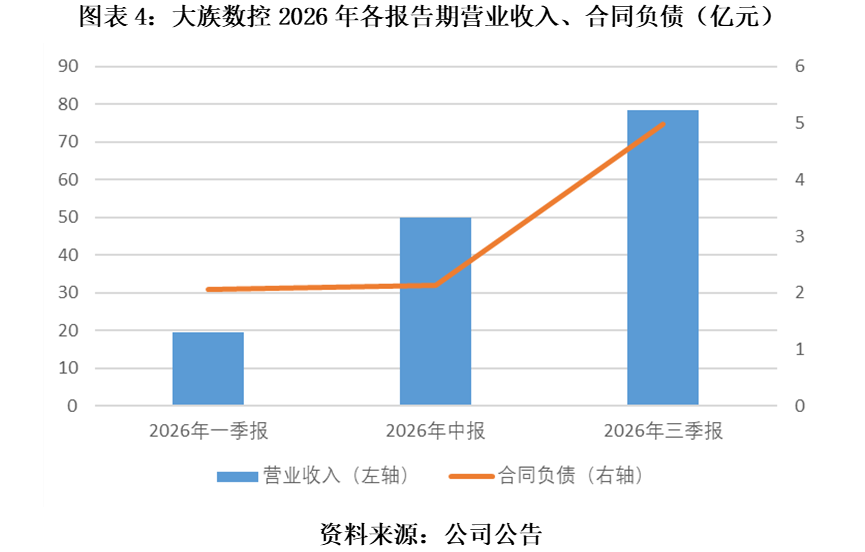
同样的“首次环比转负”形态,2021年第三季度伴随着合同负债收缩,2026年第三季度伴随着合同负债膨胀,订单蓄水池的方向截然相反,构成了当前不同于2021年第三季度拐点的核心证据。
因此,第四季度的合同负债变化将成为判断周期节奏的关键指标:如果第四季度营收环比修复、合同负债继续抬升,则第三季度就是交付错位造成的单季扰动;如果第四季度营收环比修复,但合同负债走平甚至回落,就需要警惕收入仍在交付前期订单、而新订单的预付款意愿已经在减弱。
值得一提的是,10月20日,大族数控推出股权激励计划,以2026年扣非净利润为基数,2027—2029年目标增速分别为30%、70%、120%。三年考核期与逐年抬高的目标,在一定程度上反映了管理层对本轮PCB景气持续时间的预期。
核心观点:扩张期现金流承压非恶化,合同负债暂缓拐点之忧,第四季度是关键验证期
大族数控三季报营收、净利大幅增长,但经营现金流-8.11亿元、第三季度环比首降两大背离引发担忧。拆解来看,现金流缺口逐季收窄、第三季度已转正,且公司历年第一季度至第三季度为负、全年转正,应收与营收匹配、存货增速低于营收,属扩张期营运资金占用;上游账期与下游预收款形成对冲,H股募资后偿债压力可控。第三季度环比首降形态似2021第三季度,但合同负债由2.13亿元升至4.98亿元,与2021第三季度的收缩方向相反,订单蓄水池仍在注水,暂未指向周期拐点。合同负债能否在第四季度继续抬升,才是判断第三季度是交付错位,还是拐点起点的关键验证。
(全文2984字)
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
本网站上的内容(包括但不限于文字、图片及音视频),除转载外,均为时代在线版权所有,未经书面协议授权,禁止转载、链接、转贴或以其他 方式使用。违反上述声明者,本网将追究其相关法律责任。如其他媒体、网站或个人转载使用,请联系本网站丁先生:news@time-weekly.com