“果链”巨头存货逼近百亿元!蓝思科技人士:折叠屏材料占比较高,“iPhone Duo破发不一定是事实”
蓝思科技称目前未收到客户调整订单的信号。
“果链”巨头蓝思科技(300433.SZ;06613.HK)透露的一则存货信息,让外界得以一窥iPhone Duo——苹果首款折叠屏手机与供应链的捆绑程度。
10月25日,蓝思科技披露2026年第三季度报告:单季营收190.35亿元,同比下降8.05%;归母净利润8.43亿元,同比下降50.42%;扣非归母净利润7.20亿元,同比下降59.13%。
在同日举行的业绩发布会上,蓝思科技表示,虽然今年前三季度受到汇率波动、终端需求变化及客户新品发布节奏调整等因素影响,业绩阶段性承压,但公司的核心竞争力和长期成长逻辑不仅没变甚至更强。
值得注意的是,报告期内,蓝思科技存货从年初的69.3亿元增至93.6亿元,增长35.02%。公司解释称,三季度末公司存货增加,主要是为配合大客户新产品上市及后续交付需求进行积极备货,并提到“存货存在呆滞的风险很小”。
这批存货指向的核心标的,正是苹果首款折叠屏机型iPhone Duo。10月16日开启预购当晚,iPhone Duo首批货源迅速售罄,此前二手平台对1TB版本的预售报价一度溢价超5.8万元。
然而,10月23日iPhone Duo正式发售后,溢价迅速回落。与此同时,不少购入用户在社交媒体吐槽iPhone Duo存在正常开合时铰链屏幕开裂、应用不适配导致黑边等问题。
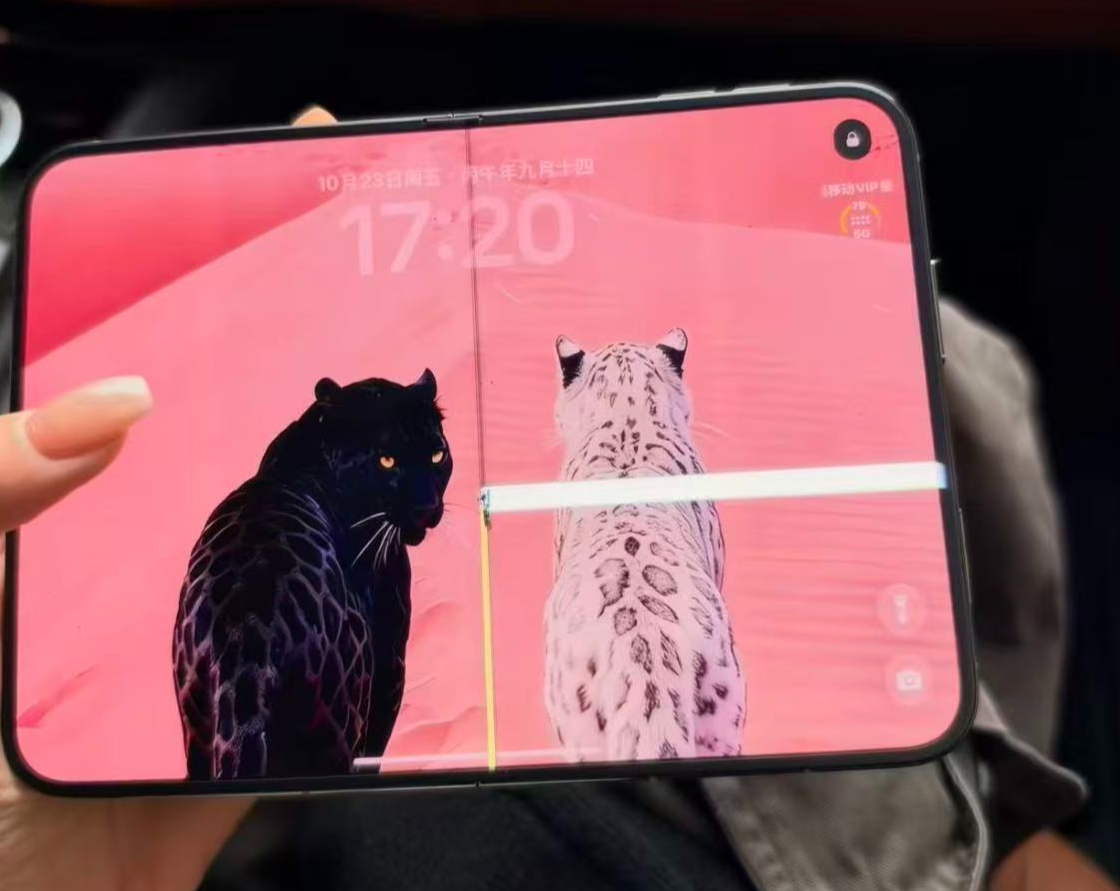 图源:网络
10月26日,多家媒体报道iPhone Duo在部分电商销售渠道“破发”。苹果客服解释,第三方渠道价差主要来自平台或商家补贴,同时经销商退换货政策和官方不同;官网定价更稳,部分订单预计可提前发货,近期已有不少订单取消。
针对终端破发情况,蓝思科技相关人士对时代周报记者表示,破发“本身不一定是事实”,公司目前未收到客户调整订单的信号。
10月26日收盘,蓝思科技A股报27.96元/股,涨0.54%;港股报15.18港元/股,跌7.38%,创上市以来新低,较发行价18.18港元跌幅达16.5%。
存货中折叠屏材料占比较高
受人民币汇率波动与存储芯片涨价的双重挤压,蓝思科技2026年前三季度业绩承压,利润遭遇腰斩。财报数据显示,公司前三季度营收479.02亿元,同比下降10.74%;归母净利润14.2亿元,同比下降50.06%,利润降幅远超营收降幅。
利润大幅下滑的情况下,蓝思科技备货逆势抬升,与苹果首款折叠屏带来的产品升级深度绑定。
区别于过去单纯供应后盖、中框等传统外观件,蓝思科技在iPhone Duo供应链中的位置已向高壁垒、高价值的显示模组环节延伸。蓝思科技在此前调研中表示,其在UTG超薄柔性玻璃等方向的积累,有望迎来多个核心组件的加速交付。
折叠屏单机价值量较传统直板机显著提升,折叠屏结构件毛利率更好,带来的收入和利润弹性更大。业绩会上,蓝思科技称能够为折叠屏手机提供UTG超薄柔性玻璃、UTG玻璃支撑板、纳米纹理CPI膜、3D玻璃盖板等结构件,附加值高,份额也高,为公司带来显著业务增量。
针对96.3亿元存货中涉折叠屏材料的具体占比,上述人士称公司未单独披露按产品类别、按终端机型拆分的存货明细,因此该比例暂无法对外提供,但“折叠屏份额还是比较高的”。
同步增长30.1%的合同负债,也被市场视作下游预订单提前落地的佐证。“公司的主要业务模式是以订单排产,而非以预测生产,这与标准化产品‘先备货、后销售’的模式有本质区别。存货的形成起点是客户的定制化需求,而不是公司对市场需求的单方面预判。”上述蓝思科技人士说。
多家机构在iPhone Duo发布前后给出了积极判断。财通证券援引IDC与Counterpoint数据指出,苹果入局将推动2026年全球折叠机出货同比增长近30%,苹果首年份额有望达约25%。Trend Force集邦咨询发布研报称,2026年iPhone Duo出货量约500万台,将助力苹果在折叠手机市场取得约24.8%市占率。不过,高盛在给出1400万台年度基准出货预测的同时,也提示产能爬坡将是主要约束。
蓝思科技对新机型拉动业务增长充满信心,表示目前相关产线生产任务饱满,正加班加点进行生产发货。上述蓝思科技人士向时代周报记者称,三季度末存货主要对应客户新品及后续生产交付需求,公司预计这部分存货会在未来几个季度逐步体现在报表收入中。同时,从目前在手的订单来看,公司整体运营正常。
“我们现在对于整个四季度、包括明年(的经营情况),都是非常有信心的。”她说。
业绩回升短期面临多重压力
乐观的备货预期之下,市场分歧同样突出。
花旗10月26日发布的研报指出,蓝思科技今年第三季业绩明显逊于预期。同时,花旗将蓝思科技H股目标价由31港元下调35.5%至20港元,A股目标价由40元降25%至30元。该行还不同程度下调公司2026至2028年的纯利预测,主要原因在于毛利率预测下调及研发开支上升。
大华继显同样将2026年盈利预测大幅下调40%,理由包括“智能手机业务假设下调,以及研发及人才相关经营开支比率上调”。
2026年上半年,作为蓝思科技业务基本盘的智能手机与电脑类业务收入223.82亿元,同比下降17.67%,占总营收的77.54%。传统业务收入收缩的同时,蓝思科技继续加码研发端:上半年研发投入14.90亿元,三季度单季研发费用进一步增至9.45亿元,同比增长18.7%。压力同样体现在现金流上,第三季度,蓝思科技经营活动产生的现金流量净额为47.13亿元,同比下降19.35%。
从今年季度节奏看,蓝思科技的经营质量正逐季修复:一季度归母净利润亏损1.50亿元;二季度扭亏至7.26亿元;三季度进一步增至8.43亿元,营收环比增长29.26%,单季毛利率受新品节奏影响有所波动,但整体利润端已呈现连续环比向好的趋势。
蓝思科技的业绩无疑将受苹果市场表现所牵制,“在客户关系层面,公司与客户长期深度配套、配合良好。”上述人士向时代周报记者强调。然而,这种深度绑定的另一面是,公司业绩逐季修复的趋势能否延续,很大程度上取决于四季度折叠屏订单的兑现速度,以及研发投入能否在明年转化为收入增量。
iPhone Duo开售后溢价迅速回落,部分渠道出现破发,有用户反馈“裂屏”情况——正常开合十几次甚至不到20次后,内屏沿铰链位置出现裂纹或亮线,部分用户描述开合时能听到异响。此前有供应链消息称,iPhone Duo量产良率仅为65%,日产量仅有几百台,量产爬坡缓慢。直到预订开启当天,iPhone Duo整机才转入大规模量产。
另外,折叠屏结构件相关产品加工难度大,短期看,良率爬坡或对毛利率形成一定压制。
本网站上的内容(包括但不限于文字、图片及音视频),除转载外,均为时代在线版权所有,未经书面协议授权,禁止转载、链接、转贴或以其他 方式使用。违反上述声明者,本网将追究其相关法律责任。如其他媒体、网站或个人转载使用,请联系本网站丁先生:news@time-weekly.com